爆品最風光時,才是買下第二曲線的時候
真正的成長管理,是在紅利退潮前承受市場懲罰,為必然到來的衰退預先投保。
2026 Oct 26 中高階主管的思維訓練
2026 年 9 月 21 日,Novo Nordisk(諾和諾德)開了一場資本市場日,把 Wegovy 之後的成長藍圖攤在投資人面前:2030 年前要推出五款以上具「多重重磅藥」潛力的新藥,跨出糖尿病與減肥,走進血液、肝病、心血管。市場的回應是股價應聲下挫。一位分析師的評論被反覆引用——投資人等的是能立刻扭轉頹勢的「奇蹟」,而「基於再明顯不過的理由,那個奇蹟並不存在」。這句話聽起來像在數落 Novo 不夠爭氣。我想先替它說幾句話。
把整家公司的重量壓在一顆藥上,那才是真正的脆弱
Novo 的執行長 Mike Doustdar 把 semaglutide 的專利到期,稱為「房間裡的大象」。這頭象有多大?光這一種成分,去年就撐起 Novo 過半的營收;而它在美國的專利,2032 年到期。換句話說,此刻讓股價好看的那顆爆品,本身就內建了一個倒數計時器。市場嫌 Novo 成長放慢、跑去搞那些還沒影子的新藥,可是反過來想:如果它什麼都不做,繼續把所有資源押在這顆藥上、把數字衝到最高,那才是把一整家公司綁在一條注定會斷的繩子上。被唱衰的那個「分散」,恰恰是在拆這顆定時炸彈的引線。
市場要的是奇蹟,公司能給的只有保險
這裡藏著一個弔詭的錯位。投資人要的是短期的、戲劇性的、能立刻讓股價翻身的奇蹟;但 Novo 攤出來的,是長期的、平淡的、要花好幾年才看得到成效的保險。奇蹟與保險,本來就不是同一種商品。對照競爭對手——美國市場上 Lilly 的肥胖與糖尿病用藥市佔,第二季已來到六成,Novo 還不到四成——Novo 其實更沒本錢再賭一把 all-in 的奇蹟。它選的是把賭注攤開:五款以上的候選、跨進好幾個相鄰領域。這種做法不性感,股價會先挨一刀,因為市場替「確定會來的衰退」和「不確定的分散」各標了價,而後者此刻看起來就是比較虛。可是虛的是估值的想像力,不是公司面對的現實。真正在管成長的人,得忍得住市場因為你「不夠刺激」而罰你的那段時間。
你的事業裡,那顆會到期的爆品是什麼
辯護到這裡,我得誠實說出另一半。替 Novo 辯護,不等於多角化本身就是對的——多角化太容易變成另一種逃避:主業做不好,就四處插旗,美其名第二曲線,骨子裡是把失焦包裝成佈局。Novo 值得辯護,是因為它的分散有一個清楚到不能再清楚的理由(專利懸崖、過度集中),而不是因為它「看起來有在動」。這條線很重要,也很容易一腳踩過。把視角拉回自己:幾乎每一個經營者、每一個行銷人、每一個自媒體,手上都有一顆自己的 semaglutide——一支撐起大半營收的產品、一條爆過的流量路徑、一個養活全家的大客戶。紅利正旺的時候,它讓你的數字好看,也讓你最不想去想「它到底哪天會到期」。而佈局第二曲線最好的時機,偏偏就是這顆爆品還在賺錢、還沒有任何人逼你改變的時候——那時候你有餘裕、有現金,也有試錯的本錢。等爆品真的退潮了,你才在失血中硬找第二曲線,那才是最貴的時刻。
趁紅利還在,先替你的爆品設一個到期日
- 把你最大的那筆營收來源寫下來,硬估一個「它大概還能撐幾年」的數字——不是為了估得準,是為了逼自己承認它終究會結束。
- 算一筆帳:如果這顆爆品明天掉三成,你還剩下什麼?那個「還剩下的」,就是你現在最該加碼的第二曲線。
- 把第二曲線的投入,從「有空再說」改成一個固定比例的預算或時間。它一旦得跟爆品搶資源才會被想起,就永遠排不上號。
寫到這裡,我自己也被這篇文章將了一軍。替 Novo 辯護很容易,因為那是別人的公司、別人的象;輪到自己,要承認手上那顆爆品會到期、還要在它最風光的時候分走資源去養一個短期看不出成效的東西,是非常違反直覺的事。市場賞 Novo 的那一刀,其實每個捨不得動自己爆品的人,遲早都會親手補給自己——只是晚一點,而且更痛。
資料來源
- CNBC,〈Novo shares slide as drugmaker lays out post-Wegovy growth strategy〉,2026/9/21
- STAT News,〈With new strategy, Novo outlines plans for obesity, direct-to-consumer work〉,2026/9/21
相關文章
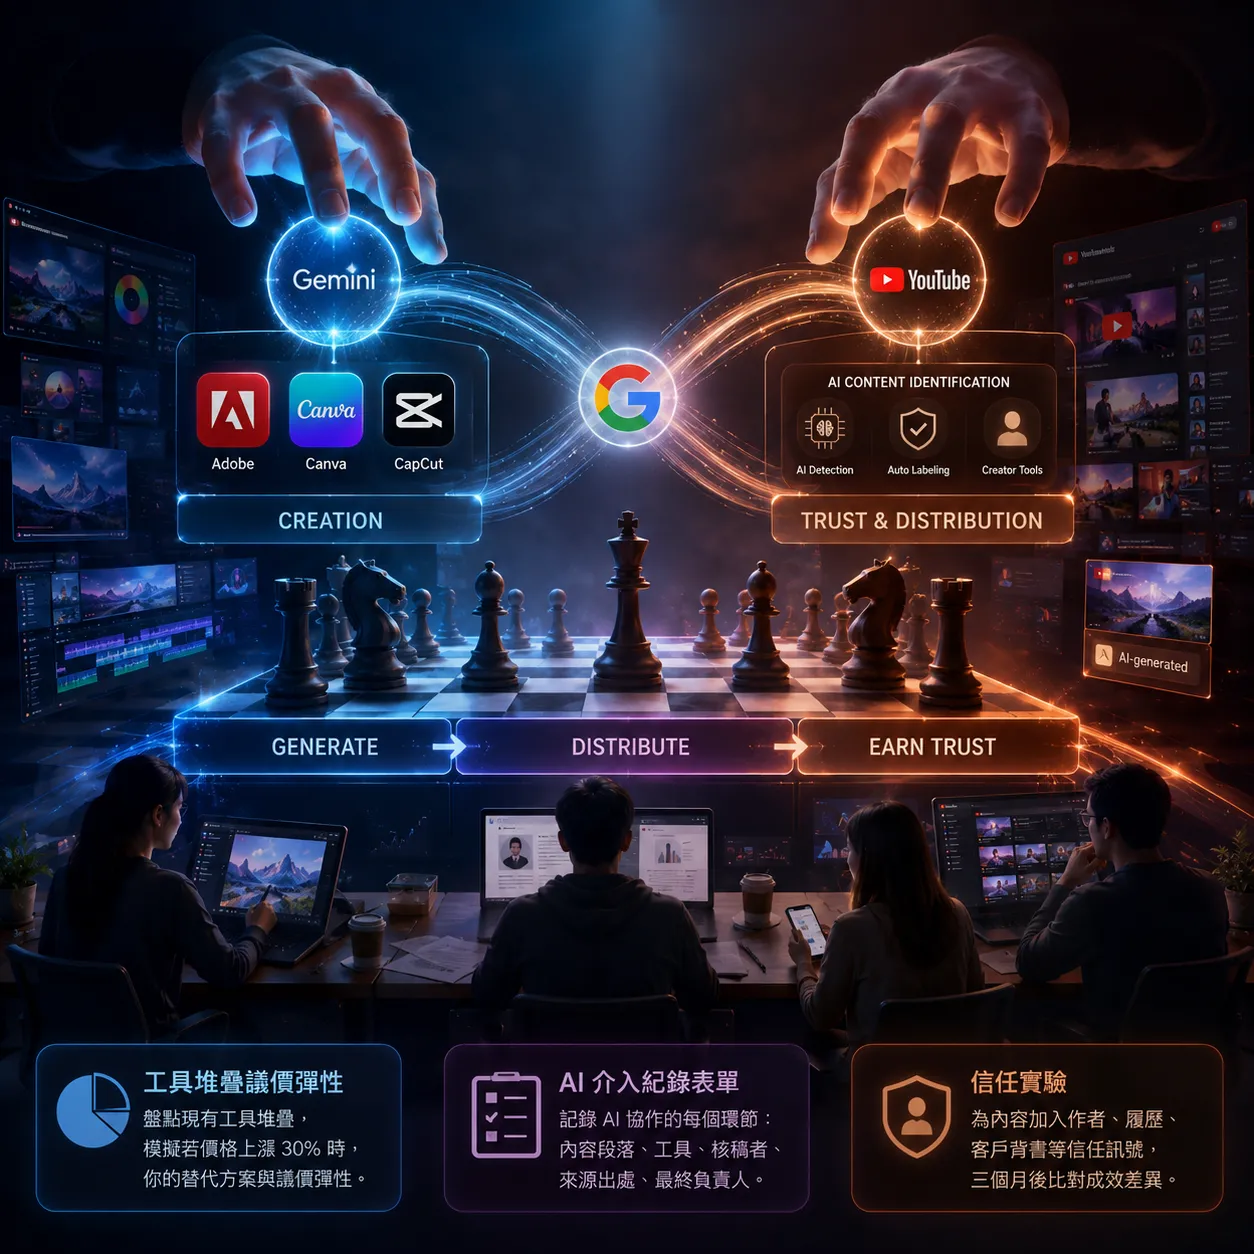
Google 雙手策略:把 AI 生成做成入口,把 AI 痕跡做成標籤
Gemini 整合 Adobe、Canva、CapCut,同週 YouTube 強推 AI 揭露標籤。表面相反,其實是 Google 同一隻手的兩步棋。中高階主管真正該重排的,不是工具清單,而是議價彈性與信任資產的累積路徑。
- 2026 May 29
如想留言評分,請先 登入會員!